قیمتگذاری خدمات؛ چرا نباید درآمد هدف را بر همه ساعتهای کاری تقسیم کنیم؟
ممکن است هر روز مشغول کار باشید، اما فقط بخشی از زمان شما به خدمتی تبدیل شود که مشتری بابت آن پول میدهد. مذاکره، بازاریابی، امور اداری و آمادهسازی هم زمان میبرند. اگر قیمت خدمات را بر مبنای تمام ساعتهای حضور محاسبه کنید، ممکن است هزینه واقعی ظرفیت قابل فروش را کمتر از واقع برآورد کنید.
ساعت کاری با ساعت قابل فروش چه تفاوتی دارد؟
ساعت قابل فروش، زمان اختصاصیافته به خدماتی است که در مدل درآمدی شما قابلیت دریافت وجه دارند. در قرارداد مبلغ ثابت، این زمان ممکن است جداگانه در فاکتور نیاید، اما برای برآورد هزینه پروژه مهم است. همه زمانهای پشتیبانی داخلی یا جذب مشتری را نمیتوان مستقیماً به یک سفارش فروخت.
راهنمای قیمتگذاری خدمات WeBC برای تخصیص سربار، تقسیم هزینههای غیرمستقیم بر ساعتهای قابل فروش را مطرح میکند. هزینه مبنا، تنها یکی از ورودیهای قیمتگذاری است؛ ارزش برای مشتری، دامنه کار و شرایط بازار نیز باید بررسی شوند.
مثال: نرخ پایه با ظرفیت واقعی چقدر تغییر میکند؟
فرض کنید در ماه ۱۶۰ ساعت ظرفیت کاری دارید. از این زمان، ۶۰ ساعت صرف بازاریابی، امور اداری و فعالیتهای عمومی میشود؛ بنابراین ۱۰۰ ساعت برای اجرای سفارشها باقی میماند. فرض میکنیم مجموع هزینه ماهانه فعالیت، شامل جبران خدمت صاحب کسب و کار و سربار، ۶۰ میلیون تومان است. در این مثال ساده، هزینههای مستقیم اختصاصی پروژه جداگانه محاسبه میشوند و در این مبلغ نیستند.
| مبنای محاسبه | ساعت ماهانه | هزینه پایه هر ساعت |
|---|---|---|
| تقسیم بر کل ساعتهای کاری | ۱۶۰ | ۳۷۵ هزار تومان |
| تقسیم بر ظرفیت قابل فروش | ۱۰۰ | ۶۰۰ هزار تومان |
اگر فقط ۱۰۰ ساعت بفروشید ولی نرخ را ۳۷۵ هزار تومان بگذارید، درآمد زمانی شما ۳۷٫۵ میلیون تومان میشود؛ یعنی ۲۲٫۵ میلیون تومان کمتر از هزینه ماهانه فرضشده. نرخ ۶۰۰ هزار تومان در صورت فروش کامل همان ۱۰۰ ساعت، صرفاً هزینه مبنا را پوشش میدهد و هنوز سود هدف یا هزینه اختصاصی پروژه به آن اضافه نشده است. تمام اعداد آموزشی و فرضیاند.
قیمت پروژه را در سه گام برآورد کنید
- زمان را بر اساس خروجی بشکنید: برای شناخت نیاز، اجرا، جلسه، بازبینی و تحویل زمان جداگانه بنویسید. فعالیت پروژهای را دوباره در سربار عمومی حساب نکنید.
- هزینه مستقیم را اضافه کنید: برونسپاری، سفر اختصاصی، خرید داده یا مجوز مختص همان سفارش را جدا ثبت کنید.
- سود هدف و عدم قطعیت را مشخص کنید: ذخیره برآوردی برای ریسک زمان را با سود یکی نگیرید و فرضها را شفاف بنویسید.
مثلاً برای پروژهای با ۲۰ ساعت کار و نرخ هزینه پایه ۶۰۰ هزار تومان، هزینه زمان ۱۲ میلیون تومان است. اگر هزینه مستقیم ۳ میلیون تومان باشد، هزینه مبنای پروژه ۱۵ میلیون تومان میشود. با فرض حاشیه سود هدف ۲۵ درصد از مبلغ فروش، قیمت پیش از مالیات و سایر اقلام منظورنشده برابر است با ۱۵ میلیون تقسیم بر ۰٫۷۵؛ یعنی ۲۰ میلیون تومان.
قیمت با حاشیه هدف = هزینه مبنا ÷ (۱ − نرخ حاشیه هدف)
افزودن ۲۵ درصد به هزینه، قیمت ۱۸٫۷۵ میلیون تومان میدهد؛ در این حالت حاشیه نسبت به فروش ۲۰ درصد است، نه ۲۵ درصد. مبنای درصدها را در پیشنهاد قیمت روشن نگه دارید. اگر کارمزد درصدی یا هزینه دیگری دارید، باید در مدل وارد شود.
ساعتی، پروژهای یا بسته خدماتی؟
| روش | کاربرد پیشنهادی | موضوعی که باید روشن شود |
|---|---|---|
| ساعتی | وقتی دامنه کار هنوز دقیق نیست | ثبت زمان، سقف بودجه و تأیید کار اضافه |
| مبلغ ثابت پروژه | وقتی خروجی و حدود کار روشن است | معیار تحویل، تعداد اصلاحات و تغییر دامنه |
| بسته خدماتی | برای خروجیهای تکرارشونده و قابل تعریف | اجزای بسته، استثناها و سطح پشتیبانی |
این جدول پیشنهاد اجرایی است، نه قاعده قطعی انتخاب قرارداد. حتی در قیمت مبتنی بر ارزش، شناخت هزینه و ظرفیت به بررسی امکان اجرای تعهد کمک میکند؛ اما قیمت نهایی الزاماً از ضرب ساعت در نرخ به دست نمیآید.
پیش از ارسال قیمت این موارد را بنویسید
- خروجی دقیق و قالب تحویل چیست؟
- چند جلسه و چند دور اصلاح در قیمت است؟
- چه اطلاعاتی باید توسط مشتری و تا چه زمانی تحویل شود؟
- تغییر درخواست چگونه بر زمان و قیمت اثر میگذارد؟
- شرایط پرداخت و مدت اعتبار پیشنهاد چیست؟
- مالیات، سفر، مجوز و خدمات جانبی در قیمت هستند یا جداگانه بررسی میشوند؟
ابزار مرتبط برای برآورد قیمت خدمات
برای ثبت فرضهای قیمت و زمان، میتوانید محصول زیر را بررسی کنید. امکانات و محدودیتهای آن را با روش ارائه خدمات خود تطبیق دهید.
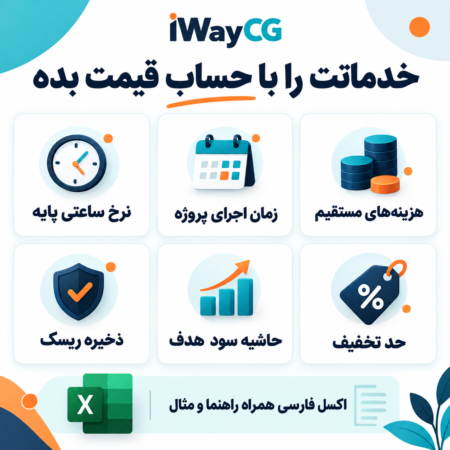
مشاهده اکسل محاسبه قیمت خدمات و پروژه
پس از پایان پروژه چه چیزی را اصلاح کنیم؟
ساعت واقعی را با برآورد مقایسه کنید؛ علت اضافهزمان را تفکیک کنید: برآورد نادرست، اصلاح اضافی، نقص اطلاعات یا تغییر دامنه. سپس نرخ و ظرفیت ماه بعد را بهروز کنید. درآمد ثبتشده را نیز با دریافت وجه اشتباه نگیرید؛ مقاله مدیریت مطالبات مشتریان مکمل این بخش است.
اگر مشتری تخفیف خواست، اثر آن را پیش از پذیرش محاسبه کنید. کاهش دامنه خدمت گاهی امکان پیشنهاد مبلغ کمتر را فراهم میکند؛ راهنمای اثر تخفیف بر سود برای بررسی پیامد عددی کاهش قیمت مفید است.
پرسشهای متداول
جبران خدمت صاحب کسب و کار همان سود است؟
در این مدل مدیریتی، خیر. ارزش زمانی که صاحب فعالیت صرف اجرای کار میکند در هزینه مبنا منظور شده و سود هدف جداست. این تفکیک، روش برآورد مدیریتی است و جایگزین طبقهبندی حسابداری نمیشود.
اگر ظرفیت قابل فروش پر نشد چه کنیم؟
نرخ محاسباتی، فروش را تضمین نمیکند. سناریوی فروش کمتر را بررسی کنید و همزمان روی جذب مشتری، ترکیب خدمات و هزینهها کار کنید؛ افزایش نرخ بهتنهایی پاسخ همه کمبودهای فروش نیست.
پیشنهاد از فروشگاه راه ایده آل


دیدگاهها