تمرکز فروش روی یک مشتری؛ اگر بزرگترین سفارش کم شود چه کنیم؟
در پایان ماه، فروش یک شرکت خدماتی از هدف عبور کرده است. مدیر شرکت میخواهد برای ماه بعد نیروی تازه بگیرد، اما پیش از امضای قرارداد استخدام یک سؤال ساده میپرسد: اگر بزرگترین مشتری سفارش ماه آینده را تمدید نکند، آیا با فروش بقیه مشتریان میتوانیم هزینه تیم را پوشش دهیم؟ گزارش فروش جواب مستقیمی به این سؤال نمیدهد. برای پاسخ باید بدانیم درآمد میان مشتریان چگونه تقسیم شده، هر مشتری چقدر برای پوشش هزینههای ثابت باقی میگذارد و تغییر سفارش او چه زمانی در حساب بانکی دیده میشود.
تمرکز فروش چیست و چه چیزی را اندازه میگیرد؟
تمرکز فروش نشان میدهد چه مقدار از فروش یک دوره به یک مشتری یا چند مشتری بزرگ وابسته است. سادهترین سنجه، سهم بزرگترین مشتری از فروش خالص است. اگر فروش خالص سهماهه ۹۰۰ میلیون تومان و سهم مشتری اول ۳۶۰ میلیون تومان باشد، سهم او ۴۰ درصد است. سهم سه مشتری اول نیز از جمع فروش خالص همان سه مشتری تقسیم بر کل فروش دوره به دست میآید. این دو عدد کنار هم مشخص میکنند آیا وابستگی عمدتاً از یک رابطه تجاری میآید یا میان چند حساب بزرگ توزیع شده است.
تمرکز بالا میتواند نتیجه یک قرارداد سودآور، رابطه تجاری چندساله یا یک سفارش بزرگ فصلی باشد. بررسی این عدد برای تصمیمهایی مانند استخدام، اجاره فضای بیشتر، خرید دستگاه یا تمدید قرارداد مهم است. شرکتی که میتواند حجم تولید را ظرف یک هفته کم کند با شرکتی که برای خدمترسانی به مشتری اول تعهد اجاره و حقوق ششماهه ایجاد کرده، حتی با درصد تمرکز یکسان، شرایط متفاوتی دارد. هدف محاسبه این است که هزینه و زمان واکنش شرکت روشن شود.
از فاکتورها به جدول مشتریان برسید
- دوره و مبنای محاسبه را ثابت کنید. برای شروع، سه ماه کامل اخیر را انتخاب کنید. اگر سفارشها فصلیاند، همان فصل سال قبل یا مجموع دوازده ماه اخیر را هم جداگانه مقایسه کنید. ارقام همه مشتریان باید از یک دوره و یک مبنای گزارشگری بیایند. در یک تحلیل مدیریتی ساده میتوانید از گزارش فروش ثبتشده واحد مالی استفاده کنید و تخفیف و برگشت را بر اساس همان گزارش اعمال کنید. دریافتیهای بانکی را در ستون مجزایی نگه دارید.
- شناسه واحد برای هر مشتری بسازید. نامهای «شرکت سپهر»، «سپهر شعبه غرب» و «سپهر دفتر مرکزی» ممکن است به یک مرکز خرید مشترک برسند. اگر بودجه یا تصمیم تمدید این حسابها یکجا تعیین میشود، سهم گروه را هم محاسبه کنید. در مقابل، دو مشتری با نام مشابه و تصمیمگیری مستقل را جدا نگه دارید. برای کنترل، قرارداد و شناسه طرف حساب را با نامی که در فاکتور آمده تطبیق دهید.
- جمع فروش هر مشتری را به دست آورید. در اکسل، مشتری را در ردیفهای جدول محوری و فروش خالص را در مقادیر قرار دهید. بعد از مرتبسازی نزولی، سهم هر ردیف را با تقسیم بر جمع فروش محاسبه کنید. اگر دادهها را دستی وارد میکنید، جمع جدول را با گزارش مالی تطبیق دهید و اختلاف ناشی از برگشت، فاکتور تکراری یا ثبت در ماه دیگر را پیش از تحلیل رفع کنید.
- شرایط قرارداد را کنار رقم فروش بگذارید. تاریخ تمدید، مهلت اعلام کاهش سفارش، حداقل حجم تعهدشده، موعد تسویه و هزینههای قابل حذف را اضافه کنید. گاهی مشتری دوم با سهم کوچکتر، به دلیل پایان زودتر قرارداد یا هزینه اختصاصی بالاتر، تصمیم فوریتری میطلبد. برای هر عددی که هنوز قطعی نیست یادداشت بگذارید و مشخص کنید چه کسی آن را تأیید میکند.
مثال کامل برای یک شرکت بستهبندی
اعداد زیر فرضیاند و همه ارقام پولی به میلیون تومان بیان شدهاند. یک شرکت خدمات بستهبندی در سه ماه اخیر به پنج مشتری خدمت داده است. مدیر میخواهد بداند کاهش سفارش بزرگترین مشتری چه اثری روی نتیجه عملیاتی دوره بعد دارد. در ستون هزینه مستقیم، فقط هزینههایی آمدهاند که فرض میکنیم متناسب با حجم سفارش کم میشوند، مانند مواد مصرفی و دستمزد پیمانکار بهازای بسته. حقوق ثابت و اجاره جدا حساب شدهاند.
| مشتری | فروش خالص | سهم فروش | هزینه مستقیم قابل اجتناب | مانده پس از هزینه مستقیم |
|---|---|---|---|---|
| الف | ۳۶۰ | ۴۰٪ | ۲۴۰ | ۱۲۰ |
| ب | ۲۲۵ | ۲۵٪ | ۱۳۵ | ۹۰ |
| ج | ۱۳۵ | ۱۵٪ | ۸۵ | ۵۰ |
| د | ۱۰۸ | ۱۲٪ | ۶۸ | ۴۰ |
| هـ | ۷۲ | ۸٪ | ۴۲ | ۳۰ |
| جمع | ۹۰۰ | ۱۰۰٪ | ۵۷۰ | ۳۳۰ |
سه مشتری اول رویهم ۸۰ درصد فروش را تشکیل میدهند. مشتری الف ۴۰ درصد فروش و حدود ۳۶ درصد مانده پس از هزینههای مستقیم را ایجاد میکند. این تفاوت از نسبت هزینه به فروش قرارداد او میآید. اگر مدیر فقط رتبه فروش را ببیند، ممکن است تصور کند هر یک میلیون تومان فروش جایگزین دقیقاً همان اثر مالی قرارداد الف را دارد. جدول نشان میدهد باید هم مبلغ قرارداد جایگزین و هم هزینه انجام آن را محاسبه کرد.
فرض کنید هزینههای ثابت سه ماه بعد ۲۷۰ میلیون تومان و فروش پایه همان ۹۰۰ میلیون تومان باشد. نتیجه عملیاتی ساده در حالت پایه ۶۰ میلیون تومان است. اگر سفارش الف نصف شود و هزینه مستقیم او نیز به همان نسبت کاهش پیدا کند، فروش کل به ۷۲۰ میلیون و هزینه مستقیم به ۴۵۰ میلیون میرسد. با کسر هزینه ثابت، نتیجه عملیاتی صفر میشود. در صورت قطع کامل سفارش الف، فروش به ۵۴۰ میلیون و هزینه مستقیم به ۳۳۰ میلیون میرسد. با هزینه ثابت ۲۷۰ میلیون، نتیجه دوره ۶۰ میلیون تومان زیان خواهد بود.
حالا فرض کنید تیم فروش یک قرارداد جایگزین ۱۵۰ میلیون تومانی پیدا کرده که ۹۰ میلیون تومان هزینه مستقیم دارد. مانده ۶۰ میلیون تومانی آن برای پوشش زیان سناریوی قطع کامل کافی است، به شرط آنکه کار و درآمد در همان دوره محقق شوند و هزینه ثابت تازهای ایجاد نشود. اگر مشتری جدید برای شروع کار تجهیزات اختصاصی بخواهد یا نیمی از سفارش به فصل بعد منتقل شود، لازم است جدول را دوباره با تاریخ و هزینه جدید محاسبه کنید. این آزمون کمک میکند تیم فروش هدفش را با مبلغی که واقعاً برای پوشش هزینه لازم است تنظیم کند.
سناریوی دوم؛ وقتی سفارش پابرجاست اما پول دیرتر میرسد
فرض کنید الف سفارش را کامل تحویل میگیرد و فروش سهماهه طبق برنامه ثبت میشود. او قرار بوده در هفته سوم ۱۲۰ میلیون تومان بپردازد، اما پرداخت به هفته ششم منتقل میشود. اگر مانده پیشبینیشده پایان هفته سوم با فرض دریافت آن پول ۸۵ میلیون تومان باشد، با جابهجایی دریافت و با فرض ثبات بقیه جریانها، مانده همان هفته به منفی ۳۵ میلیون تومان میرسد. بنابراین شرکت همزمان میتواند در گزارش سهماهه نتیجه عملیاتی مثبت و در هفته سوم کسری نقد داشته باشد.
برای این آزمون، ابتدا موعدهای دریافت را از برنامه وصول بگیرید. هر فاکتور را با مبلغ و تاریخ محتمل دریافت وارد کنید. پرداختهای دستمزد، اجاره، اقساط و تأمینکنندگان را در هفته مربوط قرار دهید. سپس فقط یک فرض را تغییر دهید تا اثر آن پیدا شود. در مثال بالا، مبلغ ۱۲۰ میلیون را از هفته سوم حذف و در هفته ششم اضافه کنید. مانده هر هفته را دوباره حساب کنید و اولین تاریخ کسری را ثبت کنید. روش تکمیل این جدول در راهنمای آزمون فشار نقدینگی با تأخیر دریافتی آمده است.
اگر کسری فقط برای چند روز رخ میدهد، پیگیری یک دریافت قابل اتکا یا مذاکره درباره زمان پرداخت هزینهای قابل جابهجایی ممکن است فاصله را پوشش دهد. اگر کسری در چند هفته تکرار میشود، بررسی کنید آیا الگوی تسویه قرارداد با هزینه انجام کار سازگار است. در مذاکره تمدید، پیشپرداخت مواد مصرفی یا دریافت مرحلهای متناسب با تحویل را روی جدول هفتگی شبیهسازی کنید. اثر هر گزینه را با مانده نقد و تاریخ پرداخت تعهدات مقایسه کنید تا بتوانید بندهای مهمتر را در مذاکره اولویت بدهید.
داشبورد نقدینگی ۱۳ هفتهای | اکسل فارسی مدیریت جریان نقد
قیمت اصلی 45,000 تومان بود.40,000 تومانقیمت فعلی 40,000 تومان است.
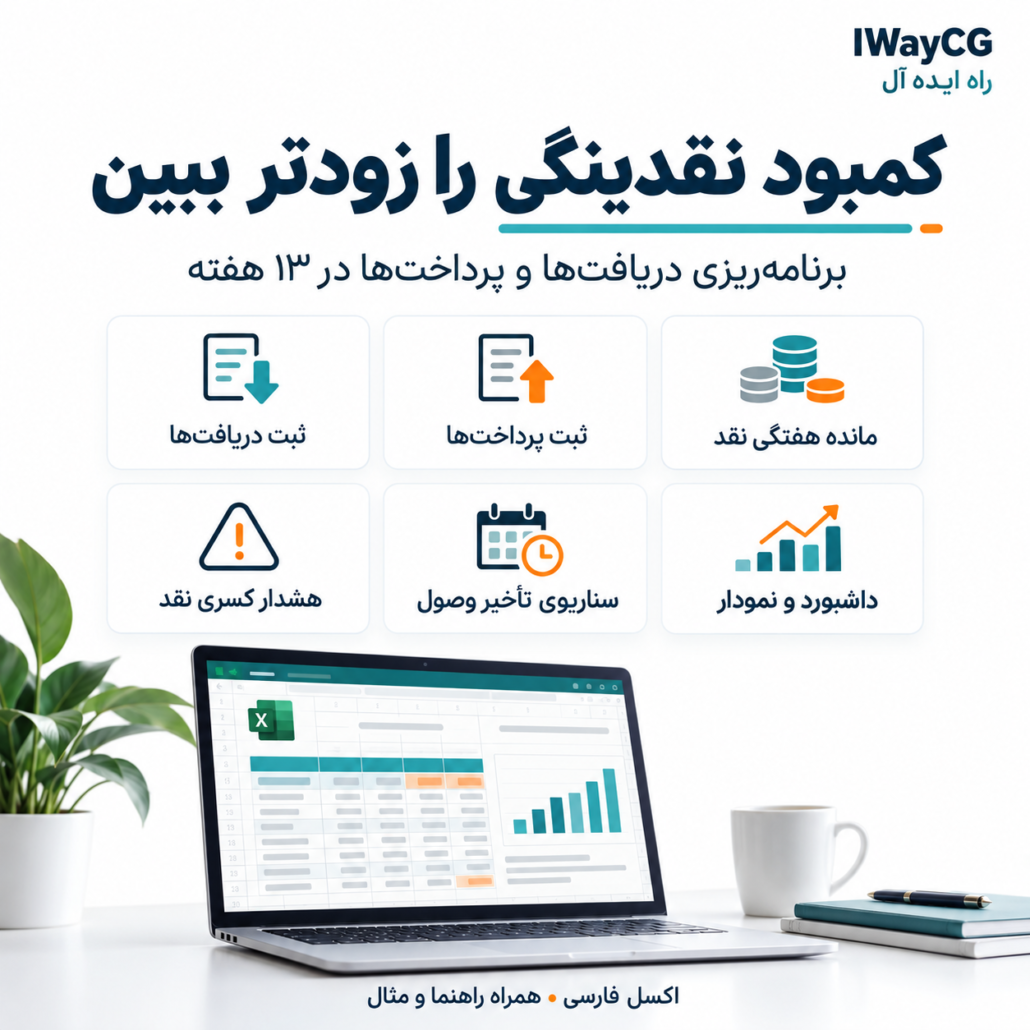
دریافتها و پرداختهای ۱۳ هفته آینده را برنامهریزی کنید؛ مانده نقد، کسری نسبت به ذخیره هدف و اثر تأخیر وصول را ببینید. اکسل فارسی همراه راهنما، مثال تکمیلشده و نمودار. مبلغها تومان و تاریخها میلادیاند؛ دانلود نامحدود برای خریدار.
توضیحات
داشبورد نقدینگی ۱۳ هفتهای؛ برنامه دریافتها و پرداختهای کسب و کار
آیا در هفتههای آینده برای حقوق، اجاره، خرید کالا یا اقساط، پول کافی در اختیار دارید؟ داشبورد نقدینگی ۱۳ هفتهای راه ایده آل، یک فایل اکسل فارسی برای برنامهریزی جریان نقد است. دریافتها و پرداختهای مورد انتظار را وارد کنید تا مانده پایان هر هفته، فاصله تا ذخیره نقد هدف و اثر تأخیر وصول را ببینید.
با این اکسل مدیریت نقدینگی چه چیزی را بررسی میکنید؟
- فروش نقدی، وصول مطالبات و چک مشتری، دریافت وام یا سرمایه و سایر دریافتها
- خرید کالا و مواد، حقوق، اجاره، تبلیغ، اقساط، مالیات و سایر پرداختها
- مانده نقد ابتدای هفته و پایان هفته، با انتقال خودکار مانده به هفته بعد
- کمبود نقد نسبت به حداقل ذخیرهای که خودتان تعیین میکنید
- تعداد هفتههای دارای مانده منفی و بیشترین کسری نسبت به ذخیره هدف
- مقایسه برنامه اصلی با سناریوی تأخیر یکهفتهای دریافتهای عملیاتی
- نمودار مانده نقد در افق ۱۳ هفته
محتوای فایل دانلودی
محصول شامل یک فایل XLSX با پنج بخش است: شروع و راهنما، تنظیمات، برنامه هفتگی، سناریوی تأخیر و داشبورد. مثال تکمیلشده داخل فایل، روش ثبت و تفسیر نتیجه را نشان میدهد. همه اعداد نمونه فرضیاند و باید با اطلاعات کسب و کار شما جایگزین شوند.
روش استفاده در سه گام
- موجودی نقد اولیه، تاریخ آغاز برنامه و حداقل ذخیره نقد هدف را در بخش تنظیمات وارد کنید.
- در سلولهای آبی، دریافتها و پرداختها را در هفتهای ثبت کنید که انتظار دارید پول واقعاً وارد یا خارج شود.
- مانده هفتگی و هشدارها را در داشبورد بررسی کنید؛ درصد تأخیر وصول را تغییر دهید و اثر آن را با برنامه اصلی مقایسه کنید.
مبلغها تومان هستند و تاریخها بهصورت میلادی نمایش داده میشوند. این ابزار برای یک کسب و کار و یک واحد پول طراحی شده است. فایل بدون ماکرو، بدون اتصال خارجی و بدون نیاز به اشتراک هوش مصنوعی کار میکند؛ محیط پیشنهادی استفاده، Microsoft Excel دسکتاپ است.
سناریوی تأخیر وصول چگونه کار میکند؟
درصدی که شما تعیین میکنید از فروش نقدی، وصول مطالبات و سایر دریافتهای عملیاتی، یک هفته عقب میافتد. دریافت وام و فروش دارایی تغییر نمیکند و پرداختها ثابت میمانند. دریافت منتقلشده از هفته سیزدهم به هفته چهاردهم جداگانه نمایش داده میشود. در این سناریو، وصول معوق پیش از هفته اول صفر فرض شده است.
برای چه کسانی مناسب است؟
صاحبان کسب و کارهای کوچک، فروشگاهها، شرکتهای خدماتی و مدیرانی که میخواهند زمان دریافت پول و موعد پرداختها را در یک برنامه کوتاهمدت ببینند. این فایل برای بررسی برنامه پیش از خرید موجودی، پرداخت تعهدات یا مذاکره درباره زمان وصول و پرداخت کاربرد دارد.
پرسشهای متداول
آیا مانده نقد همان سود کسب و کار است؟
خیر. نقدینگی و سود حسابداری متفاوتاند. برای مثال دریافت وام، وجه نقد را افزایش میدهد ولی درآمد فروش نیست. این ابزار جریان نقد را بررسی میکند، نه سود حسابداری.
آیا چکها و اقساط بهصورت خودکار یادآوری میشوند؟
خیر. مبلغ و هفته پرداخت یا وصول را خودتان ثبت میکنید. فایل به بانک متصل نیست و پیامک، اعلان یا یادآوری خودکار ارسال نمیکند.
کسری ذخیره هدف چه معنایی دارد؟
این عدد فاصله مانده پایان هفته تا حداقل ذخیرهای است که تعیین کردهاید. کسریهای هفتگی را با هم جمع نکنید؛ مانده نقد تجمعی است. تأمین مالی جبرانی نیز خودکار به برنامه اضافه نمیشود.
آیا برنامه هر هفته خودکار جلو میرود؟
خیر. برای دوره بعد، موجودی واقعی، تاریخ آغاز و برآورد دریافتها و پرداختها را بهروز کنید. دادهها بهصورت خودکار جابهجا نمیشوند.
آیا دانلود محدودیت دارد؟
پس از تأیید پرداخت، دانلود فایل برای خریدار نامحدود و بدون تاریخ انقضا تنظیم شده است.
آیا فایل جایگزین نرمافزار حسابداری است؟
خیر. فایل برای برنامهریزی و تصمیمگیری بر اساس برآوردهای شماست. نرخ مالیات، اقساط و هزینهها را خودکار تعیین نمیکند و نتیجه به کیفیت اطلاعات واردشده وابسته است.
برای بررسی سود و قیمت گذاری هر سفارش، اکسل محاسبه سود واقعی و قیمت فروش را ببینید. برای تنظیم برنامه اختصاصی، از خدمات مشاوره کسب و کار راه ایده آل استفاده کنید.
داشبورد نقدینگی ۱۳ هفتهای | اکسل فارسی مدیریت جریان نقد
.فقط مشتریانی که این محصول را خریداری کرده اند و وارد سیستم شده اند میتوانند برای این محصول دیدگاه(نظر) ارسال کنند.
محصولات مرتبط
بر اساس نتیجه چه تصمیمی بگیریم؟
ابتدا مشخص کنید چه مقدار از هزینهها و در چه تاریخی واقعاً قابل تغییر است. اگر دستگاهی فقط برای مشتری الف اجاره شده و قرارداد اجاره یک ماه مهلت فسخ دارد، هزینه ماه اول در سناریوی قطع سفارش باقی میماند. به همین ترتیب، اگر مواد اولیه قبلاً خریداری شدهاند، کاهش سفارش در هفته بعد لزوماً به کاهش فوری پرداخت منجر نمیشود. برای هر هزینه یک ستون «اولین تاریخ کاهش» بگذارید تا برآورد سهماهه، کسری کوتاهمدت را پنهان نکند.
در مرحله بعد، تصمیمهای قابل اجرا را با مسئول و موعد مشخص کنید. مدیر حساب میتواند دو هفته پیش از تاریخ اعلام تمدید، برنامه خرید مشتری را بررسی کند. مدیر عملیات میتواند ساعت ظرفیت آزاد در صورت افت سفارش را برآورد کند. تیم فروش میتواند فرصتهایی را پیگیری کند که با همان تجهیزات و مهارتها قابل تحویلاند. مسئول مالی نیز باید مشخص کند کدام مطالبات زودتر قابل وصولاند و چه حداقلی از مانده نقد برای تعهدات قطعی هفته آینده لازم است.
برای تعیین حد داخلی، از ظرفیت تحمل شرکت شروع کنید. اگر مانده بعد از هزینه مستقیم سایر مشتریان حتی با کاهش هزینههای قابل تغییر برای پوشش تعهدات کافی نیست، تاریخ تمدید قرارداد اول را به یک نقطه تصمیم تبدیل کنید. برای نمونه، شرکت بستهبندی میتواند تصویب استخدام دائمی را به تأیید حجم سفارش فصل بعد یا امضای کار جایگزین با مانده قابل قبول پیوند دهد. شرکت دیگری با ظرفیت آزاد پیمانکار و تعهد ثابت کمتر، ممکن است همان سهم ۴۰ درصد را با برنامه عملیاتی متفاوتی مدیریت کند.
خطاهای رایج و چکلیست بازبینی ماهانه
- فروش، مبلغ فاکتور تسویهنشده و وجه دریافتشده را در ستونهای جدا نگه دارید. هر سه برای یک مشتری مهماند و در تاریخهای متفاوتی تغییر میکنند.
- مشتریانی را که به یک گروه یا مرکز خرید وابستهاند یک بار بهصورت تجمیعی هم بسنجید. در جدول اصلی، شناسههای جدا را برای تطبیق حسابها نگه دارید.
- در سناریوی کاهش سفارش، درصد کاهش هزینه را با قراردادهای خرید و تعهدات واقعی کنترل کنید. هزینههایی که تا پایان ماه پرداخت میشوند در همان ماه باقی میمانند.
- سهم کمتر مشتری اول را کنار فروش کل و مانده پس از هزینه مستقیم تفسیر کنید. اگر سهم او به دلیل افت سفارش کاهش یافته و فروش جایگزین جذب نشده، درصد پایینتر ممکن است همراه با وضعیت مالی ضعیفتر باشد.
- فرصتهای فروش را با زمان شروع، هزینه تحویل و احتمال تحقق ثبت کنید. در سناریوی پایه فقط سفارشهایی را منظور کنید که مبنای کافی برای درج دارند و فرصتهای نامطمئن را در سناریوی جدا بررسی کنید.
در پایان هر ماه چهار عدد را کنار هم ثبت کنید: سهم مشتری اول، سهم سه مشتری اول، مانده پس از هزینه مستقیم بزرگترین مشتری و پایینترین مانده نقد در آزمون تأخیر. زیر جدول بنویسید کدام فرض نسبت به ماه قبل عوض شده و چه اقدام مشخصی از آن به دست آمده است. در بازبینی بعدی، نتیجه اقدام را کنترل کنید. برای مثال، اگر پیشپرداخت مرحله اول مذاکره شد، ببینید آیا مبلغ در موعد پیشبینیشده وصول شد و فاصله تا پرداخت دستمزد را پوشش داد. برای مرتبکردن پیگیریها میتوانید از راهنمای گزارش سنی مطالبات و برنامه وصول استفاده کنید.
برای نخستین اجرا، پنج مشتری بزرگ آخرین فصل کامل را در جدول وارد کنید و باقی مشتریان را موقتاً در یک ردیف جمع بزنید. اطمینان پیدا کنید جمع فروش همه ردیفها با گزارش واحد مالی برابر است. سپس از مسئول عملیات بخواهید فقط هزینههایی را علامت بزند که ظرف یک ماه قابل کاهشاند. یک بار سفارش مشتری اول را نصف کنید و یک بار دریافت بعدی او را سه هفته عقب ببرید. خروجی جلسه را در دو جمله ثبت کنید: چه میزان سفارش جایگزین لازم داریم و در کدام هفته باید برای پوشش کسری نقد تصمیم بگیریم. ماه بعد همین دو جمله را با نتیجه واقعی مقایسه کنید.
پیشنهاد از فروشگاه راه ایده آل


نقد و بررسیها
هنوز بررسیای ثبت نشده است.