چرا کسب و کار سود دارد اما پول نقد ندارد؟ تفاوت سود و جریان نقد
فروش خوب است، گزارش حسابداری سود نشان میدهد، اما برای حقوق یا خرید بعدی پول کافی ندارید. این وضعیت لزوماً تناقض نیست. تفاوت سود و جریان نقد میتواند توضیح دهد چرا یک کسب و کار سودآور هم با کمبود نقدینگی روبهرو میشود. در این راهنما با یک مثال فرضی، علتها و روش تهیه برنامه نقدی را بررسی میکنیم.
تفاوت سود و جریان نقد چیست؟
سود حسابداری از مقایسه درآمد و هزینههای مربوط به یک دوره به دست میآید. در حسابداری تعهدی، زمان شناسایی درآمد یا هزینه الزاماً همان زمان دریافت یا پرداخت پول نیست. جریان نقد، ورود و خروج واقعی وجه نقد در دوره را دنبال میکند. راهنمای بانک توسعه کسب و کار کانادا (BDC) نیز بر همین تفاوت زمانی و نقش اقلام غیرنقدی تأکید دارد.
فروش نسیه ممکن است درآمد ایجاد کند، ولی تا وصول آن پولی در حساب نیست. از طرف دیگر، دریافت وام موجودی حساب را بالا میبرد، اما درآمد فروش محسوب نمیشود. بنابراین مانده حساب بانکی بهتنهایی معیار سودآوری نیست.
| رویداد | اثر بر سود | اثر نقدی |
|---|---|---|
| فروش نسیه با تحقق شرایط شناسایی درآمد | درآمد و هزینه مرتبط در سود دوره منعکس میشوند | تا زمان وصول، دریافت نقد ندارد |
| خرید نقدی دستگاه | معمولاً از مسیر استهلاک طی دورههای استفاده اثر میگذارد | مبلغ خرید اکنون پرداخت میشود |
| دریافت وام | اصل وام درآمد نیست | وجه نقد افزایش مییابد |
| بازپرداخت اصل وام | اصل قسط هزینه نیست؛ بهره جداگانه بررسی میشود | وجه نقد کاهش مییابد |
مثال: ۳۰ میلیون تومان سود، اما ۲۰ میلیون تومان کسری نقد
فرض کنید یک شرکت خدماتی در یک ماه ۱۰۰ میلیون تومان خدمات انجامشده و قابل شناسایی فروخته است. هزینه همان خدمات ۷۰ میلیون تومان است. فقط ۳۰ میلیون تومان از فروش وصول شده و تمام هزینهها نقداً پرداخت شدهاند. برای سادهسازی، مالیات، استهلاک، وام و سایر معاملات را کنار میگذاریم؛ موجودی نقد ابتدای ماه نیز ۲۰ میلیون تومان است.
- سود سادهشده دوره: ۱۰۰ منهای ۷۰ = ۳۰ میلیون تومان
- خالص جریان نقد دوره: ۳۰ منهای ۷۰ = منفی ۴۰ میلیون تومان
- مانده نقد پیشبینیشده: ۲۰ بهعلاوه ۳۰ منهای ۷۰ = منفی ۲۰ میلیون تومان
مانده منفی در این مثال یعنی شرکت برای اجرای همه پرداختهای برنامهریزیشده با ۲۰ میلیون تومان کمبود مواجه است؛ بدون تأمین کسری یا تغییر زمان دریافت و پرداخت، برنامه قابل اجرا نیست. ۷۰ میلیون تومان طلب از مشتری هنوز در حساب بانکی شرکت قرار ندارد. تمام اعداد این مثال فرضیاند.
پنج علت کمبود نقدینگی در کسب و کار سودآور
| علت | نشانه قابل بررسی | اقدام پیشنهادی برای بررسی |
|---|---|---|
| فاصله زیاد فروش تا وصول | فاکتورها رشد میکنند اما دریافتها عقب میمانند | مطالبات را بر اساس سررسید دستهبندی و مسئول پیگیری مشخص کنید |
| خرید بیش از نیاز موجودی | پول در کالاهای کمگردش میماند | پیش از سفارش، موجودی و فروش واقعی هر قلم را مرور کنید |
| پرداخت زودتر از دریافت | موعد خرید و حقوق پیش از وصول مشتری است | برای هماهنگ کردن مهلتها با طرفین مذاکره کنید |
| خرید دارایی از پول عملیات | پس از خرید تجهیز، پرداخت تعهدات جاری دشوار میشود | اثر خرید را در برنامه نقدی ببینید و روش تأمین آن را جداگانه ارزیابی کنید |
| برداشتهای ثبتنشده مالک | مانده واقعی با برنامه تطابق ندارد | برداشتها را ثبت و حساب شخصی و کاری را جدا کنید |
برای دنبال کردن فاکتورهای وصولنشده میتوانید اکسل مدیریت مطالبات و پیگیری وصول را بررسی کنید.
برنامه نقدینگی ۱۳ هفتهای را چگونه بسازیم؟
برنامه هفتگی کمک میکند موعد دریافت و پرداخت را دقیقتر از یک جمع ماهانه ببینید. راهنمای برنامهریزی مالی BDC نیز پیشبینی نقدی ۱۳ هفتهای و مرور هفتگی آن را بهعنوان یک ابزار مدیریتی مطرح میکند. این افق، یک انتخاب کاربردی است؛ مدت مناسب برای هر فعالیت به چرخه عملیاتی آن بستگی دارد.
- مانده قابل استفاده را ثبت کنید: پول مسدود یا غیرقابل برداشت را وجه قابل مصرف فرض نکنید.
- دریافتها را در هفته وصول بنویسید: تاریخ صدور فاکتور را با تاریخ دریافت پول یکی نگیرید. دریافت قطعی را از فروش احتمالی جدا کنید.
- پرداختها را در موعدشان قرار دهید: حقوق، خرید، اجاره، مالیات، اقساط، تجهیزات و برداشت مالک را فراموش نکنید.
- مانده هر هفته را محاسبه کنید: مانده آغاز هفته + دریافتها − پرداختها = مانده پایان هفته. همین مبلغ، مانده آغاز هفته بعد است.
- سناریوی تأخیر را امتحان کنید: اگر بخشی از دریافتها یک هفته عقب بیفتد، کدام تعهد دچار مشکل میشود؟
- برنامه را با واقعیت تطبیق دهید: هر هفته مبالغ واقعی را جایگزین برآورد قبلی کنید و علت اختلافهای مهم را بنویسید.
راهنمای Microsoft Learn درباره جریان نقد نیز بر پیشبینی زمان دریافت و پرداخت برای بررسی توان ایفای تعهدات تأکید میکند. پیشبینی، تضمین وصول نیست؛ کیفیت آن به واقعبینانه بودن اطلاعات بستگی دارد.
ابزار آماده برای ثبت دریافتها و پرداختها
اگر میخواهید این برنامه را در یک فایل فارسی ثبت کنید، داشبورد نقدینگی فروشگاه شامل برنامه هفتگی، نمودار مانده و سناریوی تأخیر وصول است. مبلغها تومان و تاریخها میلادی هستند. اطلاعات را خودتان وارد میکنید؛ فایل به بانک متصل نیست و جایگزین نرمافزار حسابداری نمیشود.
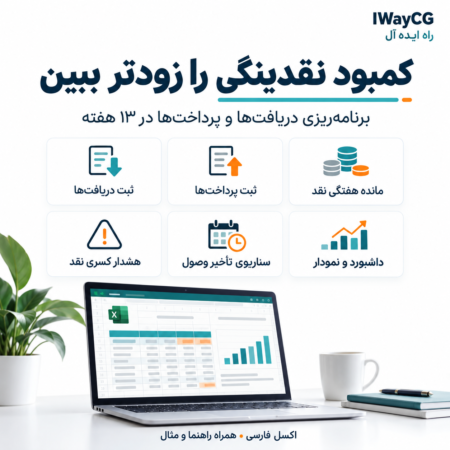
مشاهده و خرید داشبورد نقدینگی ۱۳ هفتهای
برای تصمیم مدیریتی کدام عدد را ببینیم؟
برای بررسی توان پرداخت، برنامه نقدی را ببینید؛ برای بررسی سودآوری، درآمد و هزینه را تحلیل کنید؛ و برای سرمایهگذاری، جریانهای نقدی پروژه و ریسک فرضها را جداگانه بسنجید. مقاله نقطه سربهسر چیست؟ به شناخت حداقل فروش لازم کمک میکند و راهنمای کاربرد IRR، NPV و شاخصهای سرمایهگذاری نقش معیارهای ارزیابی طرح را توضیح میدهد.
پرسشهای متداول
آیا فروش بیشتر همیشه نقدینگی را بهتر میکند؟
خیر. اگر برای افزایش فروش ابتدا هزینه کنید و پول مشتری دیرتر برسد، رشد فروش میتواند نیاز به سرمایه در گردش را بیشتر کند. اثر رشد را در برنامه دریافت و پرداخت بررسی کنید.
آیا دریافت وام مشکل را حل میکند؟
وام ممکن است فاصله زمانی دریافت و پرداخت را پوشش دهد، اما اصل و هزینه تأمین آن تعهد ایجاد میکند. پیش از انتخاب روش، مشخص کنید کسری از تأخیر وصول ناشی شده یا فعالیت بهصورت مستمر پول مصرف میکند.
هر چند وقت یکبار برنامه را بهروز کنیم؟
برای برنامه هفتگی، مرور منظم در آغاز هر هفته نقطه شروع مناسبی است. وقتی دریافت بزرگ عقب میافتد یا تعهد مهمی اضافه میشود، همان موقع برآورد را اصلاح کنید.
پیشنهاد از فروشگاه راه ایده آل


دیدگاهها